YNAB

- 57.00 Avis
- 4,5
- Téléchargements
- 1 000 000+
 Analyse par Mobxio
Quand je prends le temps de planifier mon argent au lieu de découvrir mes dépenses après coup, je me sens tout de suite moins à l’aveugle. C’est le principe qui m’a d’abord attiré vers YNAB : cette application de finances personnelles ne se contente pas de classer les achats, elle invite à décider à quoi l’argent disponible doit servir. Cette façon de faire demande un peu d’attention, mais elle peut aider à remplacer les fins de mois subies par des choix plus réfléchis.
À qui cette méthode convient vraiment
Je la conseillerais surtout à celles et ceux qui ont un revenu régulier, des factures à anticiper ou plusieurs objectifs qui se disputent la même enveloppe. Quand le loyer, les courses, les transports et une dépense annuelle doivent tous être financés, attribuer une fonction à l’argent rend les priorités visibles. C’est également utile si vous avez déjà essayé un simple suivi de dépenses sans que cela change vos habitudes.
En revanche, si vous voulez uniquement consulter le solde de vos comptes ou obtenir un classement automatique de vos achats, cette approche risque de paraître trop active. Une application bancaire ou un outil qui catégorise les transactions peut être plus rapide pour ce besoin précis. YNAB prend tout son sens quand on accepte d’intervenir régulièrement, plutôt que d’attendre qu’un graphique explique ce qui s’est passé.
Le premier travail consiste à choisir ses priorités
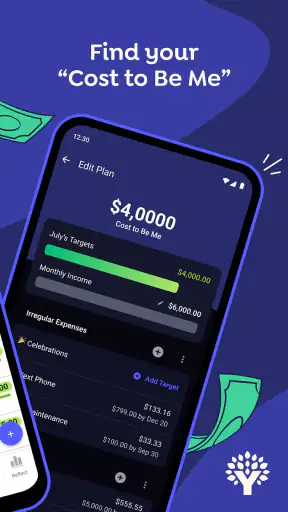
Au départ, je ne chercherais pas à construire un budget parfait. Je commencerais par les dépenses incontournables et celles qui arrivent à intervalles moins fréquents : assurance, entretien, cadeaux ou renouvellement d’un équipement. Les intégrer tôt évite de confondre le solde visible avec une somme entièrement disponible. Une dépense qui n’arrive pas chaque mois peut tout de même mériter une place dans le plan.
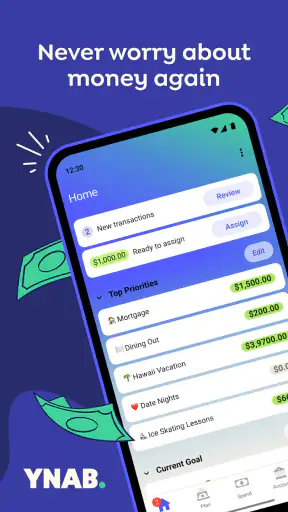
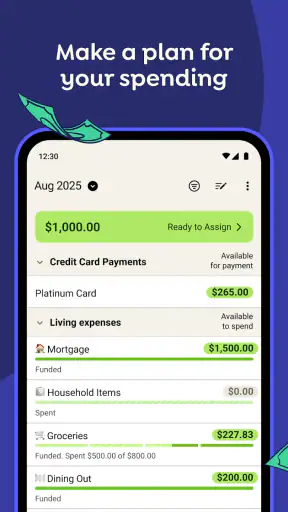
Un exemple concret : après la paie, je réserve d’abord l’argent nécessaire aux prochaines factures et aux courses, puis je décide ce qui peut aller vers un projet personnel. Si une facture est plus élevée que prévu, je peux revoir une autre priorité au lieu de faire comme si le budget n’avait pas changé. C’est une différence importante avec une feuille de calcul laissée de côté après sa création : le plan reste une décision révisable, pas une promesse gravée dans le marbre.
Une approche différente de la gestion budgétaire
Ce qui distingue vraiment YNAB, c'est son approche pédagogique. Plutôt que de simplement suivre vos dépenses, l'application vous apprend à anticiper et planifier. Avec YNAB, chaque euro que vous gagnez reçoit un rôle spécifique. Vous avez une facture d'électricité à venir ? Allouez-y des fonds dès que vous êtes payé. Besoin de mettre un peu de côté pour les vacances ? Préparez-vous à l'avance.
Cette méthode m'a personnellement aidé à voir mes finances sous un nouvel angle. Plutôt que de stresser à chaque fin de mois, je me sens en contrôle. Et cette sensation, mes amis, n'a pas de prix !
D’autres articles à découvrir
Adobe Express : une communauté créative qui se construit dans le partage
Pooking - Billiards City : le billard mobile peut-il se suffire à lui-même ?
Un lecteur MP3 pour retrouver le plaisir de sa propre bibliothèque musicale
Asphalt Legends : Pourquoi Ce Jeu de Course Captive le Monde
PowerDirector : Dominer le Montage Vidéo sur Mobile
Google Play Livres : agréable pour lire, moins clair pour s’orienter
Fonctionnalités clés qui rendent YNAB unique
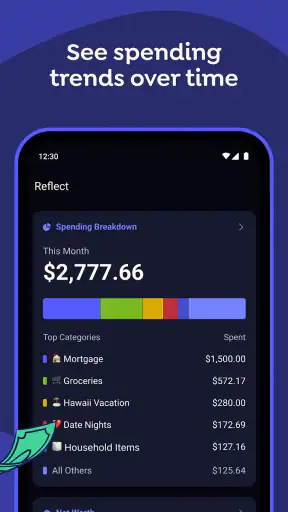
Parlons un peu des fonctionnalités. L'application offre une synchronisation en temps réel avec vos comptes bancaires. Cela signifie que vous pouvez dire adieu aux cahiers de comptes poussiéreux et bonjour à une interface intuitive et moderne. En outre, YNAB propose des rapports personnalisés pour vous montrer où va votre argent. C'est comme avoir un expert financier personnel directement dans votre poche.
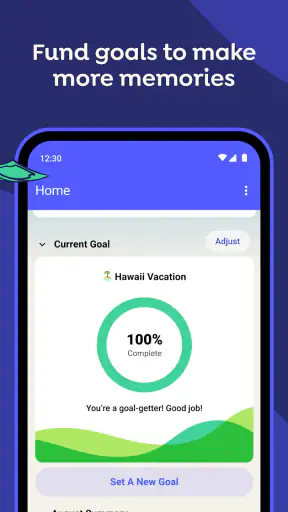
Ce que j'ai particulièrement apprécié, c'est la section "Astuces" de l'application. Elle regorge de conseils qui m'ont aidé à maximiser mon budget et à économiser plus efficacement. Vous avez des objectifs financiers à long terme ? YNAB vous aide à les atteindre en vous montrant comment ajuster vos priorités de dépenses.
Réglages et habitudes qui rendent le budget plus utile
Avant de vous fier à la synchronisation, vérifiez que les comptes que vous souhaitez suivre sont bien pris en charge et que les opérations importées correspondent à votre manière de dépenser. Je garderais une vérification manuelle régulière : une opération peut apparaître avec un délai ou demander une correction de catégorie, et un budget n’est fiable que si ses informations le sont. Si vous préférez ne pas connecter un compte, vous pouvez aussi réfléchir à une saisie manuelle, au prix d’un peu plus de discipline.
Les catégories méritent également d’être ajustées à votre vie, plutôt que reprises telles quelles par habitude. Un poste « sorties » trop large peut cacher des arbitrages utiles ; à l’inverse, créer une catégorie pour chaque petit achat rend le suivi pénible. Je viserais un niveau de détail qui permet de répondre à une question concrète : quelle dépense dois-je réduire ou protéger le mois prochain ? Les rapports deviennent alors un outil de décision, pas seulement une collection de graphiques.
Pour les dépenses irrégulières, je préfère penser en échéance et en montant à réunir plutôt qu’en simple « épargne ». Une réparation prévisible ou un abonnement annuel cesse d’être une mauvaise surprise quand on lui réserve progressivement une part du budget. Le compromis, c’est qu’il faut accepter de réduire temporairement une autre enveloppe si l’objectif est urgent. L’application aide à rendre ce choix visible, mais elle ne choisit pas à votre place.
Gagner du temps sans abandonner le contrôle
La routine la plus efficace n’est pas forcément de tout vérifier chaque jour. Je traiterais les opérations lorsqu’elles sont fraîches, puis je consacrerais un moment régulier à comparer les dépenses réelles avec les montants prévus. Si l’application propose des raccourcis ou des réglages adaptés à votre usage, l’intérêt est de réduire les gestes répétitifs, pas de supprimer les vérifications qui évitent les erreurs. Une habitude brève et stable vaut mieux qu’une grande séance de rattrapage quand plusieurs semaines se sont écoulées.
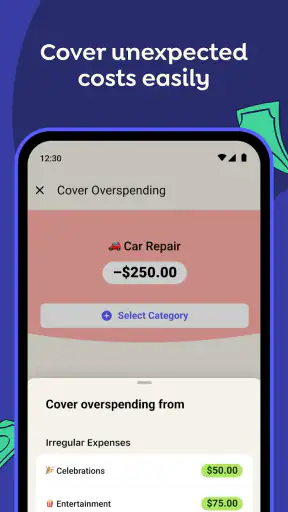
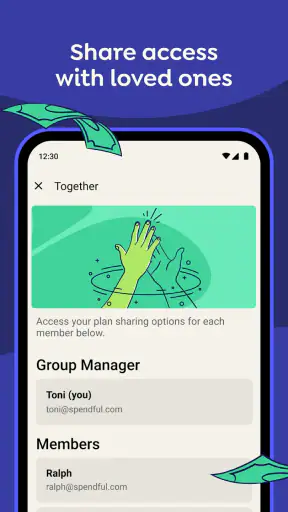
Un autre réflexe utile consiste à corriger le budget dès qu’un imprévu arrive. Si une sortie coûte plus cher que prévu, je déplace le montant depuis une catégorie moins urgente et je garde une trace mentale de ce compromis. Ainsi, le budget décrit la situation actuelle plutôt qu’un scénario idéal devenu faux. Pour un couple ou un foyer, cette logique peut aussi servir de base à une discussion sur les priorités, même si chacun doit s’entendre sur la façon de saisir et de répartir les dépenses.
Les personnes qui encaissent des revenus variables peuvent appliquer le même principe, mais elles doivent être particulièrement prudentes : je planifierais à partir de l’argent déjà reçu plutôt que de compter sur une paie espérée. Cela rend les décisions moins confortables certains mois, mais évite de financer des engagements avec une somme qui n’est pas encore disponible. C’est ici que l’approche demande le plus de constance et qu’un outil plus simple peut sembler moins exigeant.
Facilité d'utilisation et conception
On ne va pas se mentir, une application peut être bourrée de fonctionnalités, mais si elle est compliquée à utiliser, ça ne vaut pas le coup. Heureusement, ce n'est pas le cas ici. L'interface est claire, épurée, et facile à naviguer, ce qui est un gros plus pour les personnes comme moi qui ne sont pas forcément des pros de la technologie.
Les développeurs ont vraiment mis l'accent sur l'expérience utilisateur. Par exemple, les notifications intelligentes vous rappellent de mettre à jour votre budget sans être trop intrusives. C'est comme avoir un petit coup de pouce au bon moment.
Ce que l’application ne peut pas décider à votre place
Le principal obstacle est moins l’écran que la méthode : attribuer l’argent, suivre les changements et corriger les catégories prennent du temps. Si vous souhaitez une expérience entièrement automatique, vous risquez de trouver ces gestes répétitifs. Les notifications peuvent aider à revenir au budget, mais je ne les prendrais pas pour une garantie que tout est exact. Il reste utile d’ouvrir l’application et de vérifier ce qui a réellement été dépensé.
La synchronisation est pratique, mais elle ne rend pas inutile la vérification des comptes. Selon la façon dont les opérations apparaissent, il peut y avoir des éléments à rapprocher ou à classer. Pour quelqu’un qui utilise plusieurs banques ou préfère garder ses finances hors ligne, il vaut mieux tester la routine qui lui convient avant de bâtir tout son système autour d’une importation automatique. La saisie manuelle donne davantage de contrôle, mais elle devient vite frustrante si l’on oublie de la faire.
Le prix mérite aussi d’être pris en compte : l’application est gratuite à télécharger, avec des achats intégrés indiqués entre 15,99 € et 119,99 € lorsqu’ils sont facturés via Play. Je vérifierais les conditions et la formule affichées dans la boutique avant de m’engager, puis je comparerais le coût à l’usage réel. Si vous ne consultez votre budget qu’occasionnellement, une feuille de calcul ou les outils de votre banque peuvent suffire. Si la méthode vous aide à mieux arbitrer les dépenses, l’intérêt dépendra de cette valeur pour vous, pas du nombre de fonctions disponibles.
Comparer sans chercher un outil universel
Face à une application bancaire, YNAB demande généralement davantage de participation, mais cette implication est précisément ce qui peut aider à transformer un constat en décision. Face à un tableur, il offre un cadre plus guidé et des rapports intégrés, tandis qu’un fichier personnel donne plus de liberté pour organiser les colonnes et calculs. Aucun choix n’est automatiquement meilleur : j’opterais pour la banque si je veux seulement surveiller les mouvements, pour un tableur si je veux bâtir mon propre système, et pour YNAB si je suis prêt à attribuer un rôle à l’argent puis à réviser mes choix.
Pour une première prise en main, je limiterais le niveau de détail et je suivrais un petit nombre de priorités essentielles. Après quelques cycles de paie, il devient plus facile de repérer les catégories trop vagues, les dépenses oubliées et les objectifs irréalistes. Cette progression évite de confondre « tout configurer » avec « mieux gérer » : un budget simple que l’on met à jour a plus de valeur qu’un plan sophistiqué abandonné.
Mon avis personnel
En fin de compte, YNAB a su répondre à mes attentes. Bien sûr, il peut sembler un peu intimidant au début, surtout si vous n'êtes pas habitué à une gestion proactive de votre budget. Cependant, après quelques semaines d'utilisation, j'ai vraiment commencé à voir la différence dans mes finances.
Alors, si vous êtes prêt à prendre le contrôle de vos finances et à atteindre vos objectifs financiers, je vous recommande vivement d'essayer YNAB. Croyez-moi, vous ne le regretterez pas !
Repères pratiques avant de commencer
YNAB est développé par ynab.com et se trouve dans la catégorie des finances. L’application est proposée gratuitement au téléchargement, avec des achats intégrés ; elle est destinée à tous les publics à partir de trois ans. Sa version actuelle est la 25.37.2 et elle nécessite Android 10 ou une version ultérieure. Elle a été publiée le 20 octobre 2015 ; sa note moyenne est de 4,5, basée sur environ 23 000 évaluations. Plus d’un million de personnes l’ont installée, tandis que le nombre de commentaires affichés est d’environ 57.
Mon conseil final est de ne pas juger l’outil après la seule configuration initiale. Le vrai test est de savoir si vous revenez à votre budget quand une dépense change, si vous comprenez pourquoi une catégorie est à court et si vous pouvez réaffecter l’argent sans culpabiliser. Si ces gestes vous aident à prendre des décisions concrètes, la méthode a probablement sa place dans votre quotidien. Si vous cherchez avant tout une vue passive et instantanée de vos comptes, choisissez plutôt une solution qui fait ce travail avec moins d’intervention.
FAQ sur YNAB
Qu'est-ce que YNAB et comment fonctionne-t-il ?
YNAB (You Need A Budget) est une application de gestion budgétaire qui aide les utilisateurs à prendre le contrôle de leurs finances. Elle fonctionne sur le principe de donner à chaque dollar une tâche précise, ce qui permet de planifier efficacement ses dépenses et d'épargner pour ses objectifs financiers. En synchronisant vos comptes bancaires, vous pouvez suivre vos dépenses en temps réel.
YNAB est-il compatible avec tous les appareils ?
Oui, YNAB est compatible avec la plupart des appareils modernes. L'application dispose de versions pour Android et iOS, ainsi qu'une interface web accessible depuis n'importe quel navigateur. Cela permet aux utilisateurs de gérer leurs finances facilement, que ce soit sur leur smartphone, tablette ou ordinateur.
L'application YNAB est-elle sécurisée ?
YNAB prend la sécurité des données très au sérieux. Elle utilise le cryptage de niveau bancaire pour protéger vos informations financières. De plus, l'application ne stocke pas vos identifiants bancaires. Tous les transferts de données sont sécurisés pour garantir que vos informations restent confidentielles.
Combien coûte l'abonnement à YNAB ?
YNAB propose un abonnement mensuel ou annuel. Bien que l'application offre une période d'essai gratuite de 34 jours, l'abonnement est payant par la suite. Le coût peut sembler élevé, mais de nombreux utilisateurs estiment que la valeur de l'application en termes de gestion financière justifie l'investissement.
Puis-je utiliser YNAB sans connexion Internet ?
YNAB nécessite une connexion Internet pour synchroniser vos données entre appareils et mettre à jour vos transactions automatiquement. Cependant, vous pouvez utiliser certaines fonctionnalités hors ligne, comme la consultation de votre budget actuel. Les modifications seront synchronisées dès que la connexion sera rétablie.
Les points forts de YNAB
Éléments à garder à l’esprit concernant YNAB
Obtenir YNAB dans une autre langue